Lydia

Captures d’écran
Détails
- Note
- 745.00 avis
- Version
- 15.37.0
- Développeur
- Lydia Solutions
Analyse par Norviv
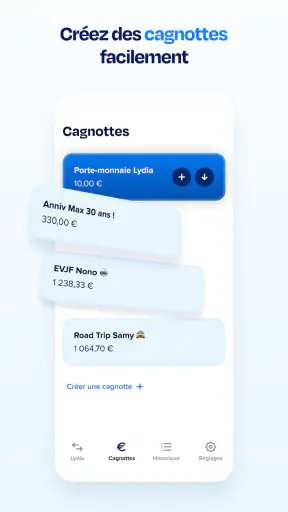
J’utilise Lydia comme une application financière centrée sur les remboursements entre proches et les cagnottes. Son intérêt apparaît surtout dans les situations très concrètes où plusieurs personnes doivent se répartir une dépense sans multiplier les messages, les calculs et les relances. Elle est gratuite, classée dans la catégorie Finance, développée par Lydia Solutions et accessible avec une classification PEGI 3. Après l’avoir testée dans ce rôle précis, je la vois comme un outil pratique pour organiser des échanges d’argent du quotidien, plutôt que comme un remplacement complet d’une banque traditionnelle.
La première impression est simple : on ouvre l’application avec une tâche en tête, par exemple récupérer sa part d’un repas, participer à un cadeau commun ou réunir de l’argent pour un projet de groupe. Cette orientation rend l’expérience assez directe. Je n’ai pas besoin de transformer chaque dépense en tableau compliqué, mais je dois tout de même prendre l’habitude de vérifier les informations avant de valider, surtout quand plusieurs personnes sont concernées.
Une méthode simple pour les remboursements et les cagnottes
Mon workflow de base commence par identifier le type de besoin. Si une personne a avancé une somme pour plusieurs participants, le remboursement individuel est généralement le chemin le plus naturel. Si l’argent doit être réuni progressivement pour un cadeau, une sortie ou une occasion particulière, la cagnotte correspond mieux. Cette distinction paraît évidente, mais elle évite de détourner une fonction de son usage et de perdre du temps dans une conversation interminable.
Dans un groupe d’amis, je conseille de régler la question immédiatement après la dépense. Une personne crée la demande, les autres la traitent dès qu’elles la voient, puis chacun peut revenir à la conversation sans garder une dette en tête. Le vrai avantage n’est pas seulement le transfert lui-même : c’est le fait de donner une forme claire à une obligation qui, autrement, resterait noyée entre des messages comme « je te rembourse bientôt » ou « rappelle-moi combien je te dois ».
Pour une cagnotte, je préfère définir mentalement l’objectif avant de l’ouvrir. Qui participe ? Pour quelle occasion ? À quel moment considère-t-on que la collecte est terminée ? Même si l’application facilite la réunion des contributions, elle ne remplace pas cette petite organisation humaine. Une cagnotte mal expliquée reste mal comprise, quelle que soit la qualité de l’outil. Un intitulé précis et un message court évitent beaucoup d’allers-retours.
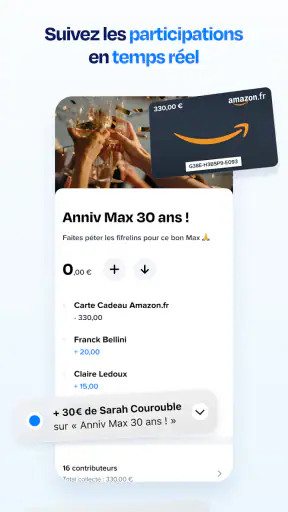
Un scénario très courant montre bien la valeur de Lydia. Pour un anniversaire, une personne avance le cadeau, puis propose à chacun de participer. Au lieu de noter les noms dans une application de notes et de relancer séparément les retardataires, le groupe dispose d’un point de référence unique. Les participants savent pourquoi ils paient, et l’organisateur peut suivre la collecte sans mélanger cette dépense avec les autres frais de la soirée.
Je trouve aussi l’application utile après un week-end entre amis. Les dépenses ne sont pas toujours identiques : une personne paie le logement, une autre les courses, une autre encore le transport. Lydia est pertinente lorsque le groupe veut surtout régler les remboursements finaux sans créer un système comptable trop lourd. En revanche, si chacun veut analyser précisément chaque poste, comparer les avances ou gérer des règles de partage complexes, une application spécialisée dans le suivi de dépenses peut être plus adaptée.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
La question que l’on me pose souvent est de savoir si Lydia convient à quelqu’un qui ne l’utilise qu’occasionnellement. Oui, à mon avis, si le besoin est ponctuel et social. Pour un usage rare, l’intérêt vient de la rapidité du contexte : on l’ouvre parce qu’un groupe doit se rembourser ou contribuer. Pour une gestion financière complète, avec budget détaillé, épargne, factures et suivi bancaire approfondi, je choisirais plutôt les outils dédiés de ma banque ou une application de gestion budgétaire.
Les réglages qui méritent une vérification
Les utilisateurs expérimentés ne se contentent pas d’envoyer une demande et de fermer l’application. Je recommande de vérifier les paramètres liés aux notifications et aux informations de compte dès la première utilisation. Une alerte trop discrète peut faire passer une demande inaperçue ; une avalanche de notifications peut au contraire pousser à les désactiver complètement. Le bon équilibre consiste à conserver les alertes utiles pour les mouvements importants, tout en évitant que l’application devienne une source de bruit.
Je prends également le temps de vérifier le profil utilisé avant une opération. Dans un contexte personnel, cela évite d’envoyer une demande depuis un compte qui n’est pas celui attendu par les proches. Ce conseil paraît banal, mais il devient important quand on utilise plusieurs services financiers ou quand on change régulièrement de téléphone. Les applications de paiement récompensent la rigueur : une vérification de quelques secondes vaut mieux qu’une correction après l’envoi.
Les réglages de confidentialité et de sécurité méritent eux aussi une attention réelle. Je préfère utiliser un verrouillage de téléphone solide et éviter de laisser une session ouverte sur un appareil partagé. Lydia manipule des informations financières, même lorsque le montant est modeste. La simplicité de l’interface ne doit pas donner l’impression que les précautions sont facultatives.
Je conseille aussi de regarder comment les demandes et les participations apparaissent dans l’historique. Cet espace devient particulièrement utile quand plusieurs remboursements ont lieu dans la même semaine. Plutôt que de se fier à la mémoire ou aux captures d’écran, je vérifie le statut d’une opération dans l’application avant de relancer quelqu’un. Cela permet de distinguer une contribution réellement effectuée d’une promesse envoyée dans une conversation.
Une autre habitude efficace consiste à garder les libellés compréhensibles. Pour une dépense isolée, un intitulé comme « restaurant vendredi » suffit. Pour une cagnotte, je préfère un nom qui indique clairement l’occasion et le destinataire. Cette discipline facilite la relecture plus tard et limite les erreurs lorsqu’un même groupe organise plusieurs événements rapprochés.
La version actuelle est la 15.37.0 et l’application demande au minimum Android 8.0. Pour moi, cette information compte surtout si l’on souhaite installer Lydia sur un ancien téléphone ou sur un appareil secondaire. Avant de prévoir un usage collectif, je vérifie que les personnes invitées disposent d’un appareil compatible et savent accéder à leur compte. Une solution de paiement n’est vraiment pratique que si tout le groupe peut l’utiliser sans obstacle technique.
Les habitudes qui accélèrent vraiment l’usage
Le raccourci le plus utile n’est pas forcément une option spectaculaire : c’est le fait de traiter les remboursements au moment où l’on quitte la situation. Après un repas, je préfère demander ou régler ma part immédiatement plutôt que d’attendre le lendemain. Cette habitude réduit les oublis et évite que le montant devienne incertain. Elle fonctionne encore mieux quand la personne qui a avancé l’argent indique clairement ce qui est inclus.
Pour les dépenses partagées, je recommande de décider d’abord si le montant est égal pour tout le monde. Si ce n’est pas le cas, mieux vaut l’annoncer avant de lancer les demandes. Lydia facilite l’échange d’argent, mais elle ne devine pas les accords du groupe. Une répartition mal expliquée crée plus de friction qu’un calcul effectué calmement au départ.
Pour une cagnotte, mon approche consiste à fixer une date de contrôle personnelle. Je regarde régulièrement les contributions, puis j’envoie une seule relance claire aux personnes qui n’ont pas encore participé, au lieu d’envoyer plusieurs messages dispersés. C’est plus respectueux pour le groupe et plus facile à suivre. L’application devient alors le registre de la collecte, tandis que la conversation reste réservée aux informations nécessaires.
Un autre usage intéressant concerne les groupes qui se retrouvent souvent. Je garde une routine identique : même type d’intitulé, même moment de vérification, même personne responsable du règlement final. Ce n’est pas une fonction cachée de Lydia, mais une méthode qui réduit les erreurs. Plus le groupe répète ce schéma, moins il dépend de souvenirs incomplets ou de discussions anciennes.
Je fais toutefois attention à ne pas créer trop de demandes séparées pour une même occasion. Quand plusieurs petites dépenses concernent le même événement, les multiplier peut rendre l’historique confus et fatiguer les participants. Je préfère regrouper ce qui peut l’être, à condition que le détail reste compréhensible. À l’inverse, séparer les montants devient préférable lorsque les participants ne sont pas les mêmes ou lorsque les dépenses n’ont pas le même objectif.
La popularité de l’application donne aussi un avantage pratique dans les groupes. Elle affiche une moyenne de 4,5 sur environ 9,7 milliers d’évaluations, et son compteur dépasse 500 milliers d’installations. Je ne prends pas ces chiffres comme une garantie personnelle, mais ils indiquent que Lydia n’est pas un outil confidentiel réservé à un petit cercle. Dans la vie réelle, cette familiarité peut réduire le temps nécessaire pour expliquer son fonctionnement à des proches.
Ce que Lydia ne remplace pas
La principale limite, à mes yeux, vient de son positionnement. Lydia est très convaincante quand il faut faire circuler de l’argent entre personnes ou rassembler des contributions. Elle l’est moins si l’on attend un tableau de bord financier complet. Je ne l’utiliserais pas seule pour suivre toutes mes dépenses, construire un budget mensuel détaillé ou analyser mes habitudes sur une longue période.
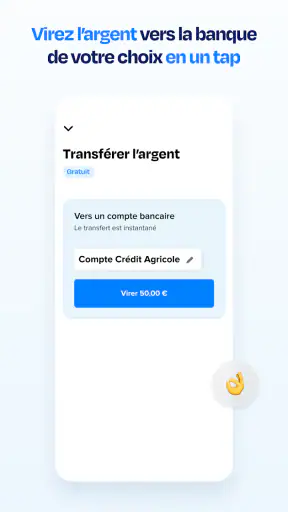
La comparaison avec un virement bancaire classique est assez nuancée. Le virement peut sembler plus naturel pour une relation régulière, un loyer ou une somme importante, surtout si les deux personnes ont déjà leurs coordonnées bancaires enregistrées. Lydia prend l’avantage dans le contexte social, lorsque l’objectif est lié à un groupe, une dépense partagée ou une collecte. Pour un paiement récurrent et formel, la banque reste souvent plus logique.
Face à une application de partage de dépenses, Lydia est plus orientée vers le règlement concret que vers la comptabilité détaillée. Si je veux seulement savoir qui doit rembourser qui, elle peut suffire. Si je veux répartir des chambres différentes, appliquer de nombreuses exceptions, conserver le détail de chaque article et recalculer plusieurs scénarios, une application spécialisée donnera généralement davantage de contrôle.
Il faut aussi accepter une petite friction sociale : tout le monde n’aime pas recevoir une demande financière dans une application. Certaines personnes préfèrent un virement direct, d’autres veulent utiliser leur banque, et quelques-unes ne souhaitent pas installer un service supplémentaire pour une seule occasion. Dans ce cas, Lydia ne doit pas devenir une obligation de groupe. Un organisateur efficace prévoit une solution de repli et conserve une trace claire des contributions réalisées autrement.
Je déconseille également de l’adopter uniquement parce qu’elle paraît plus moderne qu’un virement. Un outil supplémentaire n’a de valeur que s’il simplifie réellement le parcours. Si mes proches ne l’utilisent pas, si les montants sont toujours réglés individuellement ou si mes besoins concernent surtout le budget personnel, l’intérêt diminue fortement. La meilleure option dépend ici du comportement du groupe, pas seulement de l’interface.
Pour quel profil l’application vaut le téléchargement ?
Je la recommande aux personnes qui organisent régulièrement des cadeaux communs, des sorties, des repas de groupe ou des activités où quelqu’un avance l’argent. Elle convient aussi à ceux qui veulent éviter les longues conversations consacrées aux remboursements. Les étudiants, les colocataires et les groupes d’amis peuvent y trouver une utilité immédiate, à condition de se mettre d’accord sur les règles de partage avant de demander les paiements.
Elle peut également convenir à un utilisateur qui veut une solution gratuite et simple pour ce type de besoin. La gratuité enlève un frein évident lorsqu’il s’agit de convaincre plusieurs personnes de participer à une collecte ponctuelle. Je resterais néanmoins attentif aux habitudes de chacun : une application gratuite n’élimine pas les questions d’organisation, de compatibilité ou de confiance au sein du groupe.
Je la conseillerais moins à quelqu’un qui cherche une banque principale, un outil d’investissement ou un gestionnaire budgétaire complet. Elle ne devrait pas être choisie pour des fonctions qui ne correspondent pas à son cœur d’usage. Même avec une note moyenne de 4,5 et environ 745 avis visibles, l’expérience dépend surtout de la situation dans laquelle on l’emploie, pas d’une appréciation générale.
Son âge de contenu PEGI 3 confirme qu’elle s’adresse à un public très large, mais cela ne signifie pas qu’un enfant doit gérer seul des opérations financières. Pour un adulte, la classification est surtout rassurante sur le caractère généraliste de l’application. Dans tous les cas, je recommande de garder les identifiants et les validations sous le contrôle de la personne qui effectue réellement les paiements.
Mon verdict après une utilisation organisée
Ce que j’apprécie le plus chez Lydia, c’est sa capacité à donner une structure à des échanges d’argent qui deviennent vite désordonnés. Elle ne transforme pas une dépense partagée en projet administratif, et elle permet de passer rapidement de la discussion à l’action. Les meilleurs résultats apparaissent lorsque je l’associe à des habitudes simples : intitulés précis, vérification de l’historique, notifications raisonnables et règlement immédiat après la dépense.
Ses limites sont tout aussi importantes à comprendre. Elle ne remplace ni une banque traditionnelle ni un outil de budget détaillé, et elle ne résout pas les désaccords sur la manière de répartir une dépense. Les utilisateurs qui veulent un contrôle comptable avancé ou qui évoluent dans un groupe réticent à installer une nouvelle application auront probablement intérêt à choisir une autre méthode.
Pour mon usage, Lydia reste donc une bonne recommandation ciblée : un outil de coordination financière pour les remboursements et les cagnottes, pas une banque universelle. Si vous avez souvent besoin de collecter une participation ou de récupérer votre part après une dépense commune, son approche est claire et facile à intégrer dans une routine. Si votre priorité est l’analyse complète de vos finances, je passerais mon chemin et je chercherais une solution conçue pour ce travail précis.
Avec une sortie datée du 22 mars 2024, une version actuelle 15.37.0, un téléchargement gratuit et une compatibilité Android à partir de 8.0, l’application est accessible à beaucoup d’utilisateurs. Mon conseil final est de commencer par une petite situation réelle, comme un repas ou un cadeau de groupe. Vous verrez rapidement si vos proches adoptent le même réflexe. Si oui, Lydia peut devenir un raccourci très pratique dans votre quotidien ; sinon, un virement bancaire ou un outil de partage plus spécialisé restera probablement plus naturel.
Foire aux questions
01Qu’est-ce que Lydia et à quoi sert cette application ?
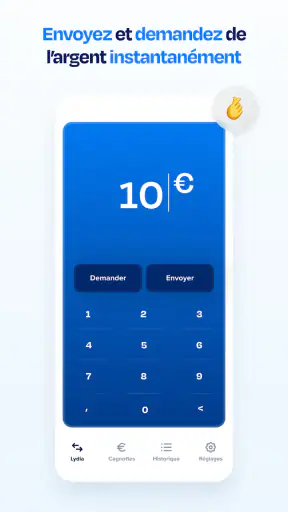
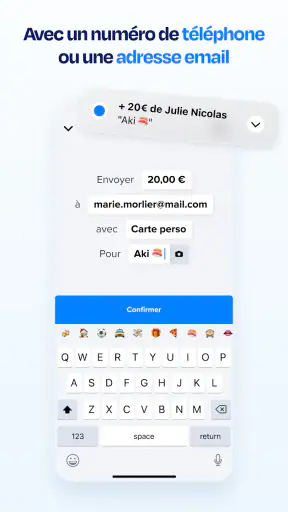
Lydia est une application mobile de paiement et de gestion d’argent qui permet notamment d’envoyer ou de recevoir des fonds, de partager une dépense entre amis et de régler certains achats. Son interface est pensée pour les opérations du quotidien, comme rembourser un proche après un restaurant ou suivre ses transactions depuis un smartphone. Les fonctionnalités disponibles peuvent toutefois varier selon le pays, le profil de l’utilisateur et les conditions de Lydia.
02L’utilisation de Lydia est-elle gratuite ?
Lydia propose généralement une formule gratuite, mais certaines opérations, options avancées ou offres d’abonnement peuvent être soumises à des frais. Avant de valider une transaction, il est donc important de vérifier le récapitulatif affiché dans l’application, notamment pour les virements, les cartes, les retraits ou les services premium. Les tarifs peuvent également évoluer et différer selon le type de compte et la zone géographique.
03Lydia est-elle suffisamment sécurisée pour effectuer des paiements ?
Lydia intègre plusieurs mécanismes de sécurité destinés à protéger le compte et les transactions, comme l’authentification, le verrouillage de l’application et les notifications d’opérations. Malgré cela, la sécurité dépend aussi des habitudes de l’utilisateur : il faut choisir un code difficile à deviner, activer les protections disponibles et ne jamais communiquer ses identifiants. En cas d’activité suspecte, il est conseillé de bloquer rapidement les moyens de paiement concernés et de contacter l’assistance.
04Comment créer un compte Lydia et quelles informations sont nécessaires ?
La création d’un compte Lydia s’effectue depuis l’application, généralement à l’aide d’un numéro de téléphone et d’une adresse e-mail. Selon les fonctionnalités utilisées et les obligations réglementaires, une vérification d’identité peut être demandée avec des informations personnelles ou un document officiel. Il est préférable de fournir des données exactes et à jour, car une vérification incomplète peut limiter certains services, les plafonds ou les transferts d’argent.
05Peut-on utiliser Lydia pour envoyer de l’argent à l’étranger ou gérer un compte bancaire ?
Lydia peut servir à effectuer certaines opérations liées aux paiements et aux transferts, mais ses possibilités internationales et ses fonctions de connexion bancaire dépendent de l’offre disponible, du pays et des établissements concernés. Les devises, les frais, les délais et les plafonds doivent être vérifiés directement dans l’application avant toute opération. Pour un besoin régulier à l’étranger, il est également recommandé de comparer les conditions de change et les coûts appliqués.


